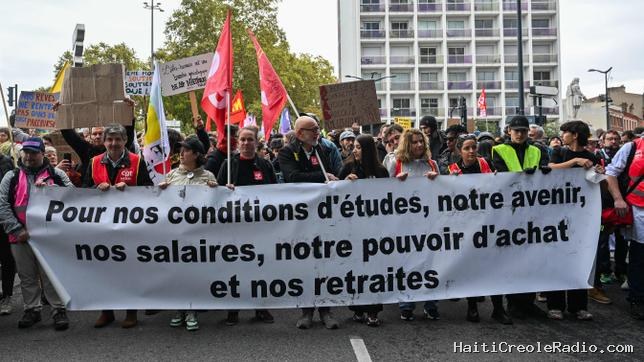
Dans le Globe and Mail, l’économiste Kevin Yin l’affirme sans ambages : le système de retraite français est un facteur déterminant de “l’insoutenabilité” des finances publiques du pays, qui l’empêche de répondre aux demandes des manifestants ou d’apaiser les marchés. Contrairement au Canada, explique-t-il, la France utilise un système obligatoire presque entièrement public fondé sur la répartition, qui voit les travailleurs français financer directement les retraités actuels par leurs cotisations, les revenus des placements issus des réserves de retraite ne jouant qu’un rôle limité.
En revanche, le système de pension canadien a recours à un régime public de retraite assorti d’une importante composante privée, qui dispose d’un volume d’actifs investis “nettement supérieur au montant des prestations versées, ce qui génère des revenus de placement servant à financer les retraités actuels”. De plus, “près de 40 % de l’ensemble des dépenses consacrées aux retraites au Canada proviennent d’autres sources privées, plus pérennes”. Son programme de la Sécurité de la vieillesse présente les mêmes vulnérabilités que le système français, poursuit le journal, mais il joue un rôle plus limité au sein du dispositif global de retraite canadien.
Plaidoyer pour les contributions privées
Citant les plus récentes données de l’Organisation de coopération et de développement économique, l’économiste souligne que les dépenses publiques de retraite de la France représentent 13,4 % du produit intérieur brut, une part élevée en comparaison avec d’autres pays dotés de systèmes publics par répartition. Celles du Canada, par exemple, s’élèvent à 5,9 %.
Non seulement ces dépenses limitent la marge de manœuvre budgétaire consacrée à l’éducation, argue-t-il, mais elles font également grimper les coûts de l’éducation, car “plus d’un quart du budget français de l’éducation pour 2025 correspond, en réalité, à des dépenses de retraite pour le personnel”. Le Canada contourne le problème en ne faisant pas du financement des retraites une question politique constante, salue l’économiste, ce qui permet de dégager du capital politique pour relever d’autres défis. Et l’auteur de poursuivre son plaidoyer pour le système de retraites par capitalisation en ces termes :
“Chaque personne finance une partie de son propre avenir, et une grande partie provient d’investissements réalisés il y a des décennies en notre nom, ce qui rend notre santé financière moins vulnérable aux changements démographiques.”
L’absence de contributions privées, fait valoir le Globe and Mail, constitue un véritable boulet budgétaire pour les systèmes de pension basés sur la répartition. Lorsque le taux de natalité d’un pays et l’immigration ne suffisent pas à maintenir une population suffisamment jeune, les recettes deviennent inférieures aux prestations versées aux retraités, ce qui fait que “pour combler ce déficit, la France doit recourir à l’emprunt, relever l’âge de départ à la retraite, augmenter les impôts ou réduire les dépenses publiques”. Sur cette question, conclut-il dans les colonnes du quotidien de Toronto, “c’est un véritable soulagement d’être Canadien”.

Comment les riches dépensent-ils leur argent ?

Commentaires (0)
Laisser un commentaire
Aucun commentaire. Soyez le premier !