En direct Mercredi 14 Octobre 2026
Culture

Haïti — Fiscalité par décret : Fils-Aimé et son ministre des Finances peuvent-il s’arroger une compétence constitutionnellement réservée au Parlement ?

« Aucun impôt au profit de l’État ne peut être établi que par une loi » : le nouveau Code fiscal du 30 septembre 2026 face à l’article 218 de la Constitution de 1987 amendée. Entre continuité de l’État, absence de Parlement et principe de légalité fiscale, le gouvernement Fils-Aim?

Haïti — Fiscalité par décret : Fils-Aimé et son ministre des Finances peuvent-il s’arroger une compétence constitutionnellement réservée au Parlement ?
HaitiCreoleRadio.com

14 octobre 2026
Haïti — Fiscalité par décret : Fils-Aimé et son ministre des Finances peuvent-il s’arroger une compétence constitutionnellement réservée au Parlement ?
Actualités Corruption Economie FactCheck Pages d'Histoire d'Haiti PHTK autorise l'occupation du pays Société

Haïti — Fiscalité par décret : Fils-Aimé et son ministre des Finances peuvent-il s’arroger une compétence constitutionnellement réservée au Parlement ?

  • by Rezo Nodwes
  • 14 octobre 2026
  • 0 Comments

« Aucun impôt au profit de l’État ne peut être établi que par une loi » : le nouveau Code fiscal du 30 septembre 2026 face à l’article 218 de la Constitution de 1987 amendée.

Entre continuité de l’État, absence de Parlement et principe de légalité fiscale, le gouvernement Fils-Aimé dispose-t-il d’un fondement constitutionnel pour modifier unilatéralement la législation fiscale et imposer de nouvelles obligations aux contribuables ?

Objet : Examen critique du décret publié au Moniteur, numéro spécial 48-A du 30 septembre 2026, remplaçant le décret du 19 décembre 2022 portant Code fiscal, à la lumière de la Constitution haïtienne de 1987 amendée, du principe de légalité de l’impôt et des exigences de sécurité juridique.

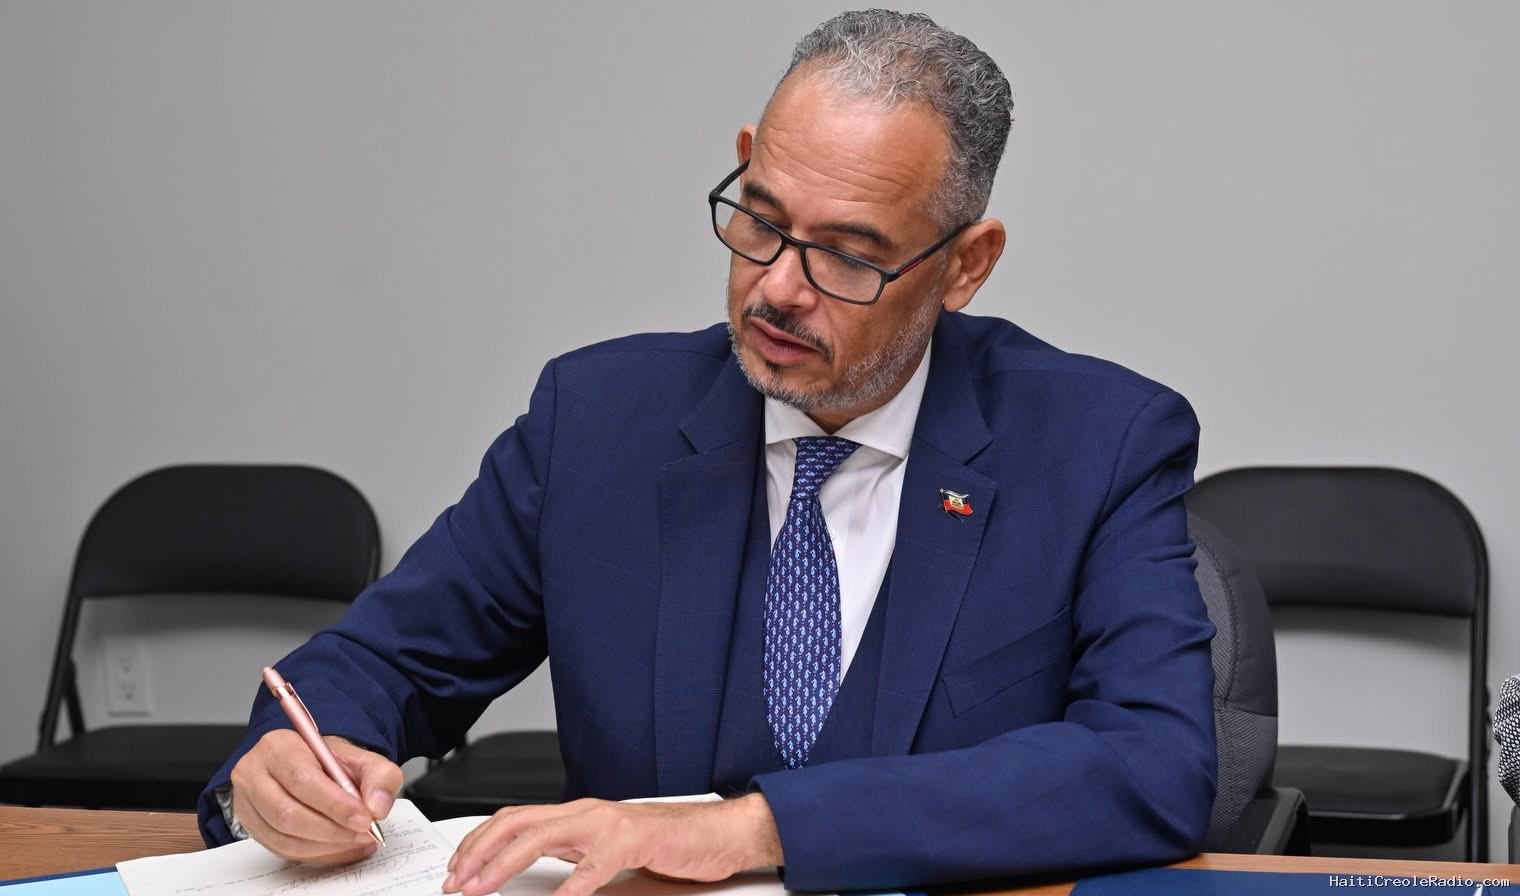
Port-au-Prince, 14 octobre 2026. — Le décret du 30 septembre 2026, signé par le Premier ministre Alix Didier Fils-Aimé et les membres de son gouvernement, procède à une refonte générale du dispositif fiscal haïtien. Réunissant le Code général des impôts (CGI) et le Livre des procédures fiscales (LPF), il réglemente l’assiette, la liquidation et le recouvrement de nombreuses impositions, tout en organisant les prérogatives de contrôle de l’administration, les obligations déclaratives des contribuables et les mécanismes contentieux.

« Le présent Décret entre en vigueur au 1er octobre 2026. »

La même disposition renvoie les modalités de mise en application à des décisions du ministre chargé de l’Économie et des Finances. Le texte est donc entré en vigueur, selon ses propres termes, le lendemain de sa publication, sans délai général d’adaptation expressément prévu à cet article.

Cette immédiateté pose une première difficulté relative à la prévisibilité de la norme fiscale : les contribuables, les entreprises et l’administration disposent-ils des moyens matériels, comptables et informatiques nécessaires pour satisfaire à des obligations applicables presque aussitôt après leur publication ?

Une difficulté plus fondamentale concerne la compétence constitutionnelle de l’autorité qui édicte la norme fiscale.

L’article 218 de la Constitution de 1987 amendée énonce :

« Aucun impôt au profit de l’État ne peut être établi que par une loi. »

Article précédent En Bosnie-Herzégovine, les liens troubles entre l’entourage … Article suivant Si Nétanyahou gagne les élections, il n’y aura “aucun avenir…

Commentaires (0)

Laisser un commentaire

0 / 2000 caractères

Aucun commentaire. Soyez le premier !